

15万円を審査なしで借りたいけれど本当に安全な手段があるのか分からず悩んでいませんか。
ブラックリストの方が、正規の貸金業者から審査なしで15万円を借りることはできませんが、15万円を用意する方法としては、質屋や生命保険の契約者貸付、公的支援制度などが挙げられます。
\24時間365日対応で即日融資が可能/
この記事では、安全に15万円を準備する具体的な方法や、審査が不安な人でも利用しやすい借入先をわかりやすく解説します。
あわせて、絶対に避けるべき危険なヤミ金の特徴や、どうしても借入が難しい場合に使える公的支援制度も紹介しています。
15万円審査なしですぐに欲しいけれど、調達方法が分からず悩んでいる方は参考にしてください。
また以下のLINEではお金を借りる方法について紹介しているので気になる方は参考にしてください。
株式会社アムザは、福岡を拠点に全国47都道府県へオンライン・お電話での振込融資を展開する、非対面特化型の消費者金融です。
迅速かつ柔軟な金融サービスを提供するプロフェッショナルとして、急な資金ニーズや家計のご相談など、お客様一人ひとりの多種多様な状況やお悩みに合わせた最適な融資プランをご提案します。
加盟団体:日本貸金業協会会員 第006007号
加盟信用情報機関:株式会社 日本信用情報機構
登録番号:登録番号 福岡県知事( 3 )第08682号
ブラックリストはどんな状態?15万円を借りる前に知っておくべき信用情報について解説
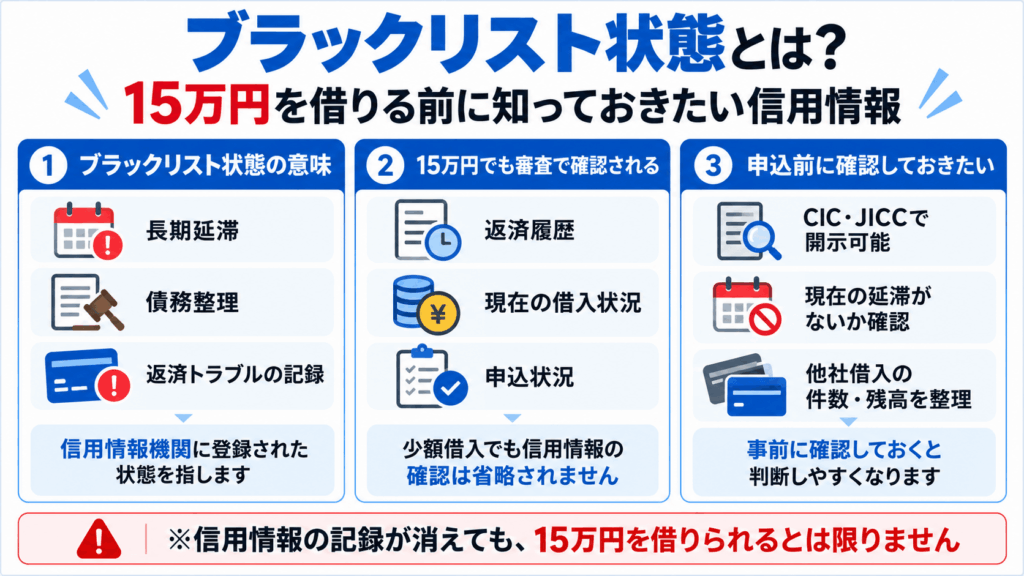
一般的に「ブラックリスト」と呼ばれているのは、ブラックリストという名簿に名前が載っている状態ではありません。
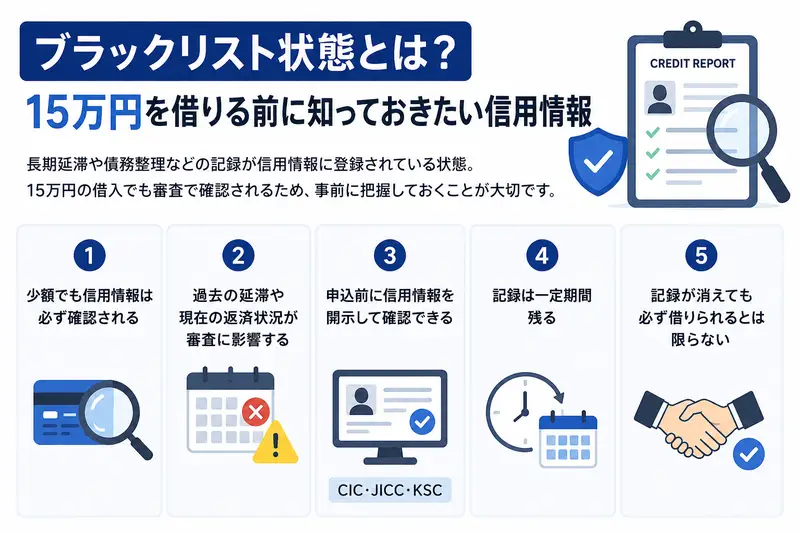
過去の長期延滞や債務整理など、ローンやクレジットの利用・返済に関する情報が信用情報機関に登録されている状態を、俗に「ブラックリスト状態」と呼んでいます。
信用情報には金融トラブルだけでなく、現在利用しているローンの残高や返済状況、クレジットカードの支払状況なども記録されています。
| 信用情報で確認される主な情報 | 内容 |
|---|---|
| 契約情報 | カードローンやクレジットカードなどの契約内容 |
| 借入・利用状況 | 現在の借入残高や利用状況 |
| 返済・支払状況 | 期日どおりに返済・支払いが行われているか |
| 延滞などの情報 | 長期延滞や返済遅延などの記録 |
| 債務整理などの情報 | 債務整理や自己破産などに関する情報 |
| 申込情報 | ローンやクレジットへ申し込んだ履歴 |
そのため、過去に延滞や債務整理をした経験がある方だけでなく、現在複数社から借り入れている方や、最近返済が遅れている方も信用情報を確認しておくことが重要です。
審査では、信用情報や現在の借入状況、収入などをもとに返済能力が確認されます。
また、自分の信用情報はCICやJICCなどで開示できるため、過去の延滞や現在の返済状況が気になる場合は、申し込み前に確認しておくと判断しやすくなります。
ただし、信用情報に問題がない場合でも、必ず15万円を借りられるとは限りません。
審査では借入額や収入、返済状況なども含めて総合的に判断されます。
ブラックリスト入りしているのになぜ借入できる可能性があるのか疑問に思っている方もいるでしょう。
ブラックなのに借りれた人がいる理由や独自審査に関して、以下記事で詳しく解説しているため、気になる方はご覧ください。
ここからは、15万円を借りる際の信用情報について詳しく解説します。
15万円の少額借入でも信用情報の確認は省略されない
15万円は比較的少額ですが、借入額が少ないことを理由に信用情報の確認が省略されるわけではありません。
金融機関は、希望額だけでなく、これまでの返済履歴や現在の借入状況を確認し、無理なく返済できるかを判断します。
| 確認されるポイント | 審査で見られる内容 |
|---|---|
| 返済履歴 | ローンやクレジットカードを期日どおり支払っているか |
| 現在の借入 | 他社からの借入件数や残高が多すぎないか |
| 申込状況 | 短期間に複数社へ申し込んでいないか |
| 金融事故情報 | 長期延滞や債務整理などの記録が残っていないか |
そのため、「15万円なら審査に通りやすい」とは一概にいえません。
信用情報に不安がある場合は、借入額を下げるだけでなく、現在の登録状況や返済状況を確認することが重要です。
過去の延滞だけでなく現在の返済状況も審査に影響する
信用情報で確認されるのは、過去の長期延滞や債務整理だけではありません。
現在利用しているローンやクレジットカードの支払い状況も確認されるため、直近の返済に遅れがある場合は、15万円の借入審査に影響する可能性があります。
| 信用情報に影響しやすいケース | 審査で懸念される点 |
|---|---|
| 長期間の支払い延滞 | 今後も返済が遅れる可能性がある |
| 債務整理・自己破産 | 過去に返済が困難になった履歴がある |
| 代位弁済・強制解約 | 契約どおりの返済が行われなかった |
| 現在も返済が遅れている | 現時点の返済能力に不安がある |
| 借入残高が多い | 新たな返済負担が大きくなる |
過去の記録が残っていなくても、他社借入が多い場合や返済が遅れがちな場合は、審査で慎重に判断されることがあります。
15万円を申し込む前に、現在の返済状況や借入残高を整理しておくことが大切です。
申し込む前に信用情報を開示しておくと判断しやすい
過去の延滞や債務整理に心当たりがある場合は、15万円の借入へ申し込む前に信用情報を確認する方法があります。
CIC・JICC・KSCでは、本人開示によって現在登録されている契約内容や返済状況などを確認できます。
| 信用情報機関 | 主な確認対象 |
|---|---|
| CIC | クレジットカードやローンの契約・支払状況 |
| JICC | 消費者金融などの借入・返済状況 |
| KSC | 銀行などからの借入・支払状況 |
開示結果に問題が見当たらなくても、15万円を借りられることが保証されるわけではありません。
ただし、自身の登録状況を把握することで、短期間に複数社へ申し込むといった行動を避けやすくなります。
信用情報の記録が消えても15万円を借りられるとは限らない
延滞や債務整理などの情報は永久に残るものではなく、情報の種類や信用情報機関が定める期間を過ぎると抹消されます。
ただし、登録期間の起算点は契約終了日や事実発生日などによって異なります。
| 状況 | 確認したいポイント |
|---|---|
| 延滞を解消した | 契約が終了しているか |
| 借入を完済した | カードローンを解約しているか |
| 債務整理を行った | 手続きや契約が終了した時期 |
| 一定期間が経過した | 情報が実際に抹消されているか |
一定期間が過ぎても、自動的に15万円の審査へ通るわけではありません。
金融機関は現在の収入や借入残高、返済状況なども含めて判断するため、必要に応じて信用情報を開示して登録状況を確認しましょう。
ブラックリストでも検討できる審査なしで15万円を借りる方法

無担保の状態で審査を受けずに15万円を借りることは、法律上不可能であるとお伝えしました。
担保とは、万が一お金を返済できなくなった際に、代わりの返済手段としてあらかじめ提供しておくもののことです。
例えば、お手持ちのクレジットカードの機能や、自宅に眠っている価値のある品物を活用する方法が挙げられます。
過去の金融トラブルで信用情報に不安がある方でも、これらの手段であれば今日中に資金を用意できる可能性があります。
もちろん、どの方法を選ぶべきかは、現在所有している資産や契約状況によって大きく異なります。
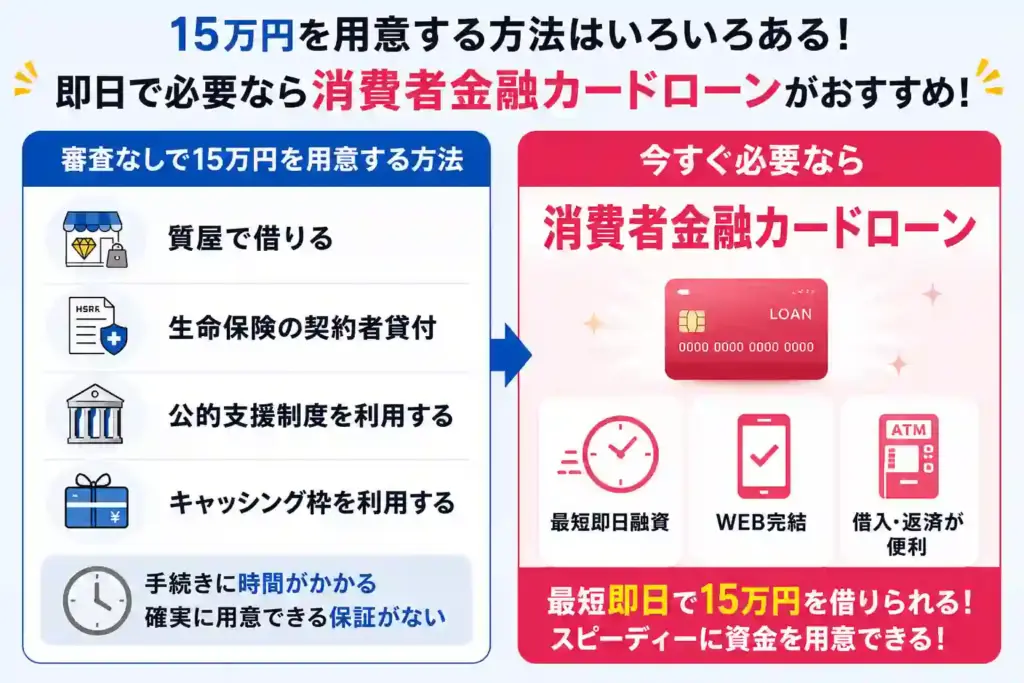
ここからは、審査なしで15万円を調達できる4つの具体的な代替手段について詳しく解説します。
クレジットカードのキャッシング枠なら審査なしで借入可能
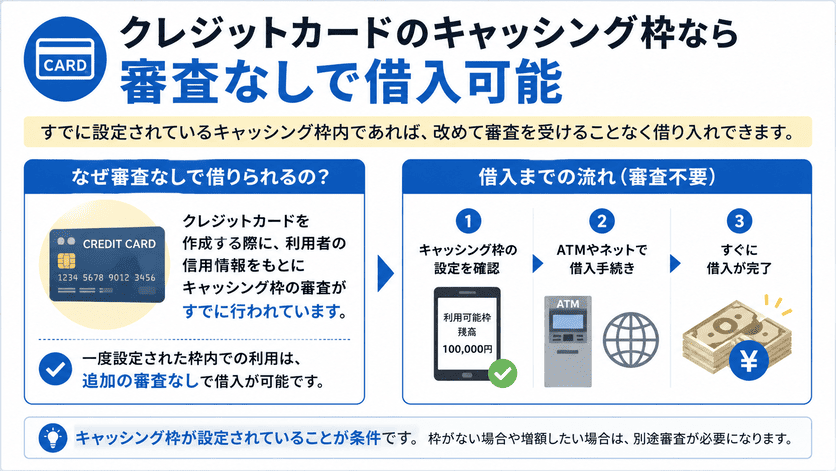
手持ちのクレジットカードにキャッシング枠が設定されていれば、新たな審査を受けることなく15万円を借りられます。
キャッシング枠とは、クレジットカードを使って現金を直接借りるための利用可能枠のことです。
この枠はカード入会時の審査ですでに設定が完了しているため、急いでいる場面でもすぐに対応できます。
そのため、近くのコンビニATMからキャッシュカードと同じ感覚で現金を引き出せるのが大きな強みです。
例えば、明日の支払いにどうしても間に合わせたい場合でも、深夜に手続きを済ませて現金を手にすることが可能です。
ただし、ショッピング枠を利用しすぎていると、希望する金額を引き出せない点には注意が必要です。
クレジットカードの利用枠はショッピングとキャッシングで共有されている場合が多いためです。
まずは、ご自身のカードの利用可能額を会員ページや専用アプリから確認してみましょう。
生命保険の契約者貸付制度を利用して審査なしで借りる方法
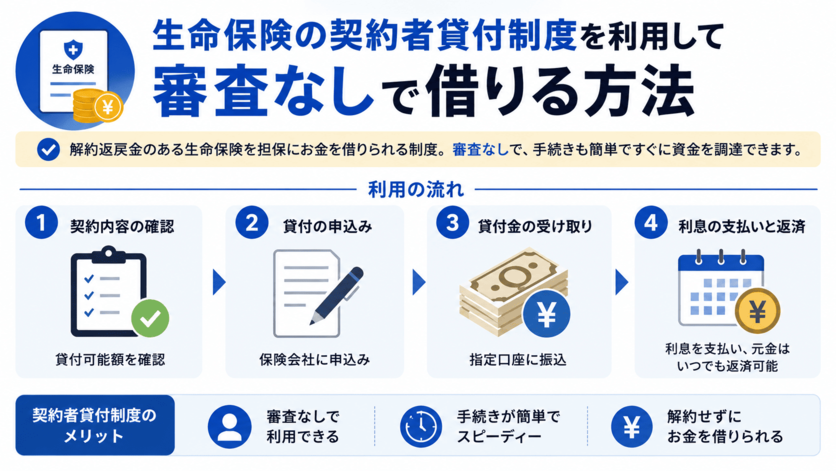
解約返戻金のある生命保険に加入している方は、契約者貸付制度を利用して15万円を借りられます。
この制度は、将来受け取る予定の解約返戻金を担保にして、保険会社から直接お金を借りる仕組みです。
解約返戻金とは、保険を途中で解約した際に契約者へ戻ってくるお金のことを指します。
実は、保険を解約することなく保障を継続したまま、必要な資金を工面できるのがこの制度の最大の利点です。
例えば、長年掛け金を支払ってきた終身保険や養老保険などがあれば、まとまった金額を低金利で引き出せます。
一方で、借りたお金の利息が膨らんで解約返戻金の額を上回ってしまうと、保険そのものが失効するリスクがあります。
ご自身の加入している保険が貸付の対象かどうか、まずは保険会社の窓口やマイページで確認してください。
ゆうちょ銀行の自動貸付なら貯金を担保に審査なしで借りられる
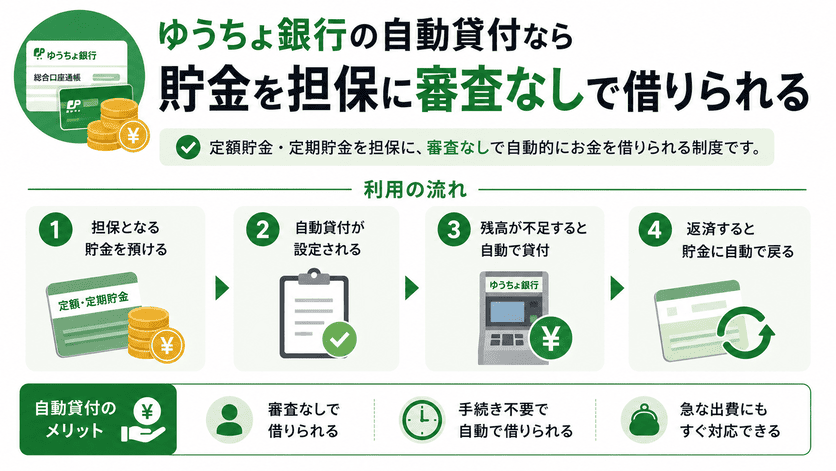
ゆうちょ銀行に定額貯金や定期貯金がある場合、貯金担保自動貸付を利用して審査なしで15万円を調達できます。
ご自身がすでに預けている貯金を担保として、預入金額の一定割合までを借り入れられる制度です。
通常貯金の残高が不足した際に、自動的に不足分が貸し付けられる仕組みとなっています。
特別な申し込み手続きを行う必要がなく、普段使っているキャッシュカードでATMから引き出すだけで完了します。
例えば、急なクレジットカードの引き落としで口座残高が足りない場面でも、自動的に不足分が補填されるため延滞を防げます。
貸付金額には上限が設けられており、通常は預入金額の90パーセント以内と定められています。
お手元の通帳を開いて担保定額貯金などの欄を確認し、利用可能な残高があるかチェックしてみましょう。
質屋なら価値のある品物を担保に審査なしで現金を調達できる
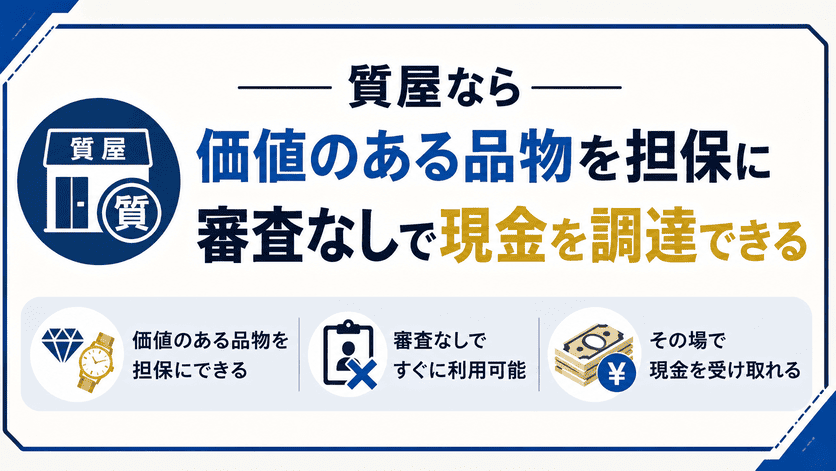
お手元にブランド品や貴金属があるなら、質屋に預けることで審査なしで15万円を調達できます。
質屋は個人の信用情報ではなく、持ち込んだ品物の査定価値を基準にお金を貸し付ける仕組みを採用しています。
つまり、過去の延滞履歴や現在の収入状況などを問われることなく、持ち物の価値だけで現金を手にできます。
金融機関の審査に落ち続けて「困ったな」と悩んでいる方にとって、非常に現実的な選択肢と言えるでしょう。
例えば、使わなくなった高級時計や最新のスマートフォンなどを預ければ、その日のうちに15万円を工面できる可能性があります。
万が一返済の目処が立たなくなったとしても、預けた品物をそのまま手放せばその後の返済義務は発生しません。
まずは自宅にある価値のありそうな品物を探し、近くの店舗へ査定を依頼してみてください。
生活苦や収入状況によっては公的融資の利用も最終手段としてある
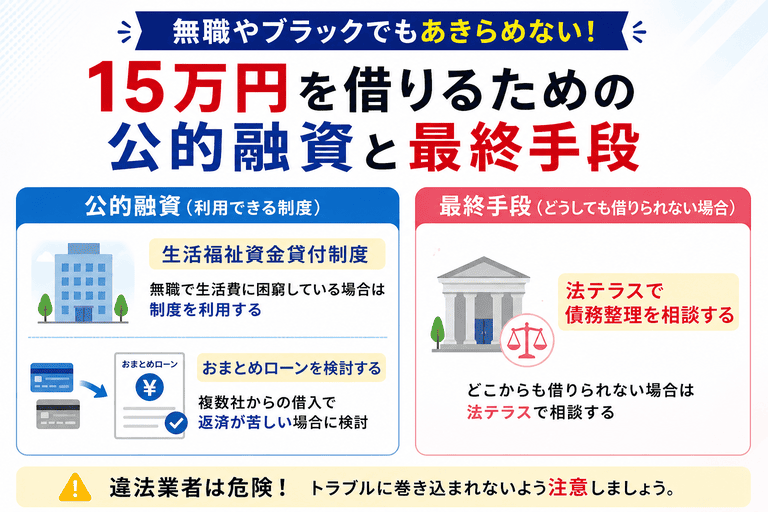
担保となる資産を持っていなかったり、過去の金融トラブルが原因で正規の業者から借りられなかったりするケースもあるでしょう。
実は、国が用意している救済措置や法的な手続きを踏むことで、現在の苦境から抜け出す方法は残されています。
ここでは、最終手段として検討すべき具体的な制度や窓口について詳しく解説していきます。
無職で生活費に困窮している場合は生活福祉資金貸付制度を利用する
無職で収入がない状態から15万円を工面するには、国が提供する制度に頼るのが確実な選択肢と言えるでしょう。
生活福祉資金貸付制度という、低所得者や失業者の自立を支援するための公的融資が存在します。
公的融資とは、国や自治体が税金を財源としてお金を貸し出してくれる仕組みのことです。
例えば、再就職までの間の家賃や食費として、毎月必要な金額を無利子または非常に低い金利で借り入れできます。
この制度を利用すれば民間金融機関の厳しい審査を受ける必要がないため、現在無職であっても資金を確保できる見込みがあります。
ただし、申請から実際にお金を受け取るまでに数週間程度の時間がかかる点には注意が必要です。
手元に現金がなく本当に困ったなと追い詰められる前に、まずは地域の役所へ足を運んでみてください。
複数社からの借入で返済が苦しい場合はおまとめローンを検討する
すでに複数の消費者金融からお金を借りており、これ以上借り入れが難しい状態であれば、借金を一本化する専用の商品を選ぶのが得策です。
毎月の返済日に追われて精神的に追い詰められる状況でも、おまとめローンを利用すれば現状を打破できる可能性があります。
おまとめローンとは、複数の借入先をひとつの金融機関にまとめ直すことで、金利の負担を減らすための専用のローンのことです。
例えば、3社から合計100万円を借りている場合、それを1社にまとめることで毎月の返済額を数千円単位で減らせるケースも珍しくありません。
これは総量規制の例外となるため、年収の3分の1を超える借入がある多重債務の状態でも審査に通る見込みがあります。
総量規制とは、貸金業者が個人の年収の3分の1を超える金額を貸し付けてはならないという法律上のルールのことです。
返済能力を回復させるためにも、現在より低い金利でまとめられる金融機関を探してみてください。
どこからも借りられない場合は法テラスで債務整理を相談する
国が設立した法的トラブル解決の総合案内所である法テラスを活用すれば、専門家のアドバイスを無料で受けることが可能です。
債務整理とは、弁護士や司法書士を通じて金融機関と交渉し、利息をカットしたり借金をゼロしたりする法的な手続きを指します。
例えば、毎月5万円の返済で生活が破綻している場合、任意整理という手続きを行うことで、将来の利息がなくなり元本のみの返済で済むようになります。
信用情報に事故情報として記録されるため、その後5年程度はクレジットカードの作成や新たな借入ができなくなるという代償を伴います。
もう人生が終わりだと暗い気持ちになってしまうかもしれませんが、これは生活を立て直すための正当な権利です。
一人で抱え込まず、まずは法テラスの無料相談窓口へ電話をかけて状況を伝えてみましょう。
15万借りる方法は消費者金融なら最短即日融資が可能
ただし、消費者金融の審査は貸金業法で定められているため、審査なしで借入はできません。
貸金業者は、借り手の収入、借入れの状況などを基に審査を行い、返済能力の有無の判断を行っています。
ただし、中小消費者金融なら独自審査を取り入れ、借入者の現在の状況を踏まえて審査してくれる可能性があります。
そのため、審査が不安な方・大手の審査落ちをしたことがある方は、中小消費者金融の借入がおすすめです。
一方、カードローンを初めて利用する方は、審査落ちの履歴がないため、大手消費者金融の借入がおすすめです。
ただし、カードローンを利用してなくても、クレジットカードの支払遅延等している場合は、大手の審査が通らない可能性があるため、中小消費者金融も検討しましょう。
| 消費者金融名 | 審査時間 | 融資時間 | 金利(実質年率) | 借入限度額 | 無利息期間 |
|---|---|---|---|---|---|
セントラル 申込・詳細 はこちら> | 最短即日可能 | 平日14時までの申込で 即日振込可 | 年4.8~18.0% | 最大300万円 | 契約日の翌日から 最大30日間 |
フクホー 申込・詳細 はこちら> | 申込時間による | 店舗来店時のみ 即日融資可 | 年7.3%~20.0% ※借入額によって変動 | 5~200万円 | 適用なし |
| アロー | 最短45分 | 最短即日可能 | 年14.95%~19.94% | 最大200万円 | 適用なし |
| アムザ | 最短即日可能 | 最短即日可能 | 年15.0%~20.0% | 5~100万円 | 適用なし |
審査落ちが不安な人は中小消費者金融がおすすめ
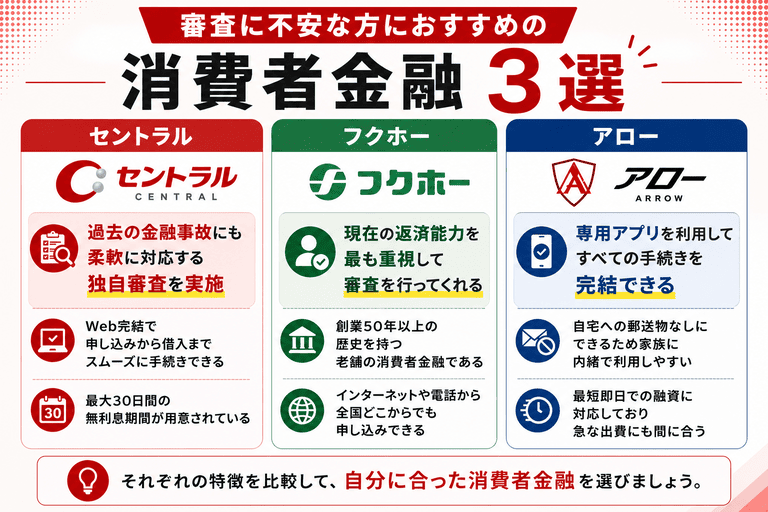
大手消費者金融の審査に落ちてしまい、どこからもお金を借りられないと途方に暮れている方もいるかもしれません。
| 消費者金融名 | 審査時間 | 融資時間 | 金利(実質年率) | 借入限度額 | 無利息期間 |
|---|---|---|---|---|---|
| セントラル 申込・詳細 はこちら> | 最短即日可能 | 平日14時までの申込で 即日振込可 | 年4.8~18.0% | 最大300万円 | 契約日の翌日から 最大30日間 |
| フクホー 申込・詳細 はこちら> | 申込時間による | 店舗来店時のみ 即日融資可 | 年7.3%~20.0% ※借入額によって変動 | 5~200万円 | 適用なし |
| アロー | 最短45分 | 最短即日可能 | 年14.95%~19.94% | 最大200万円 | 適用なし |
| アムザ | 最短即日可能 | 最短即日可能 | 年15.0%~20.0% | 5~100万円 | 適用なし |
中小消費者金融は、過去の履歴よりも現在の返済能力を重視した独自の審査基準を設けている傾向があります。
例えば、過去にクレジットカードの支払いが遅れた経験があっても、現在は正社員として毎月安定したお給料をもらっている状態であれば融資を受けられる可能性があります。
もちろん、誰でも必ず借りられるわけではありませんが、一人ひとりの事情を考慮して判断してくれるのは大きな強みと言えるでしょう。
初めてカードローンを利用する方は大手消費者金融がおすすめ
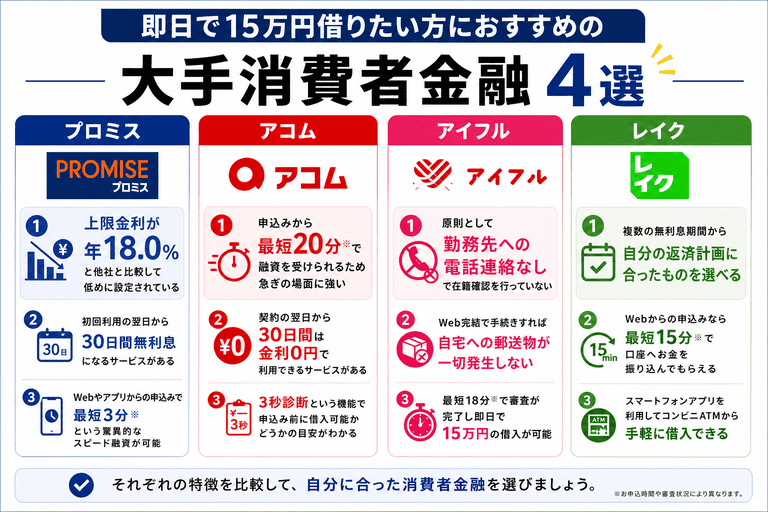
今日中に15万円を用意しなければならず、焦りと不安で胸がいっぱいになっている方も多いことでしょう。
ご自身の信用情報に大きな問題がないのであれば、まずは大手消費者金融の利用を検討してみてください。
以下に該当なければ審査通過!
| 消費者金融名 | 審査時間 | 融資時間 | 金利 | 無利息期間 | 借入限度額 | 電話の有無 |
|---|---|---|---|---|---|---|
プロミス 申込・詳細 はこちら> | 最短3分 | 最短3分 | 2.5~18.0% | 初回借入時 最大30日間適用 | 最大800万円 | 原則なし |
アコム 申込・詳細 はこちら> | 最短20分 | 最短20分 | 2.4~17.9% | 初回借入時 最大30日間適用 | 最大800万円 | 100%なし |
アイフル 申込・詳細 はこちら> | 最短14分 | 最短14分 | 3.0~18.0% | 初回借入時 最大30日間適用 | 最大800万円 | 原則なし |
レイク | Webで最短15秒 | Webで最短15分 | 4.5~18.0% | 初回借入時 最大365日間適用 | 最大500万円 | 原則なし |
例えば、午前中にスマートフォンから手続きを済ませておけば、午後にはご自身の口座へ15万円が振り込まれることも珍しくありません。
また、初めて利用する方向けに一定期間の利息が無料になるサービスを提供している会社も多く存在します。
給料日までの短期間だけ15万円を借りたいといった状況であれば、利息の負担をゼロに抑えて返済できる可能性もあります。
以下では、融資スピードや独自のサービスに強みを持つ4つの会社について、それぞれの詳細を解説します。
ご自身の優先したい条件に合わせて、最適な借入先を見つけてみてください。
15万を借りるときに気を付けるべき注意点
15万円を借りる際は、審査なしをうたう違法業者を利用せず、正規の金融機関か確認することが重要です。
また、短期間に複数社へ申し込むのは避け、利息を含めた返済総額まで確認しましょう。
毎月無理なく返済できる金額かを考えたうえで、借入先を慎重に選ぶことが大切です。
審査なしを謳う業者はヤミ金や個人間融資などの違法業者
SNSやインターネットの掲示板などで甘い言葉をかけてくる相手は、闇金や悪徳業者である可能性が極めて高い状態です。
実際に、貸金業の登録を受けずに違法な高金利で貸し付けを行う業者が、お金に困っている人を狙って巧みに罠を張っています。
例えば、ブラックでも即日融資可能といった広告は、冷静な判断力を失って焦っている心理につけ込む典型的な手口です。
親切な個人を装って相談に乗るふりをしながら、最終的には法外な条件での契約を強要される点には注意が必要です。
どうしても今日中に15万円が必要だと焦る気持ちは十分に理解できますが、安易な連絡は絶対に避けるべきです。
違法業者から15万円を借りた場合に起こる深刻なトラブル
どれほど切羽詰まった状況であっても、こうした甘い誘惑には決して手を出さないようにしてください。
違法業者からお金を借りてしまうと、法外な利息を請求されて生活が完全に破綻してしまいます。
トイチやトゴと呼ばれる異常な金利が適用され、数日で元本の何倍もの返済を求められる仕組みが設けられています。
例えば、15万円の借入に対して1週間後に30万円以上の返済を迫られるような事態が実際に起こるのです。
周囲の人間関係まで完全に壊されてしまい、最終的には仕事を辞めざるを得ない状況に追い込まれる点には注意が必要です。
目先の15万円を用意するために、これからの人生すべてを犠牲にするような選択は絶対に避けなければなりません。
取り返しのつかない絶望的な状況に陥る前に、公的な支援制度などの安全な解決策を検討してみてください。
短期間に複数のカードローンへ申し込まない
今すぐ15万円が必要でも、審査結果が出る前に複数のカードローンへ次々と申し込むのは避けましょう。
カードローンへ申し込むと申込先や申込日などの情報が信用情報機関に登録され、加盟する金融機関が審査時の参考資料として確認します。
| 確認項目 | 信用情報に登録される内容 |
|---|---|
| 申込先 | 申し込みを受けて信用情報を照会した会社 |
| 申込時期 | 信用情報が照会された日 |
| 申込商品 | カードローンなど申し込んだ商品の種類 |
| 希望内容 | 契約予定額や支払予定回数など |
| 登録期間 | CICは照会日から6か月間、JICCは照会日から6か月以内 |
複数の申込履歴があるだけで、必ず審査に落ちるわけではありません。
JICCは審査への影響について、次のように説明しています。
加盟会員は、信用情報機関の照会記録を含めた信用情報を参考資料とし、自社の審査基準と照合して総合的に判断しております。
従いまして、JICCでは、照会記録情報の審査への影響度合いはわかりません。
申込件数だけで結果が決まるのではなく、収入や借入残高、返済状況、各金融機関の審査基準などを含めて判断されます。
影響の程度は信用情報機関でも分からないとされています。
15万円を借りる際は、申込条件や必要書類、毎月の返済額を確認したうえで候補を絞って申し込みましょう。
審査に通らなかった場合もすぐに別の会社へ連続して申し込むのではなく、現在の借入状況や返済計画を見直すことが大切です。
15万円でも利息を含めた返済総額を確認する
15万円を借りる際は、毎月の返済額だけでなく、完済までに支払う利息と返済総額を確認しましょう。
返済期間を長くすると月々の負担は軽くなる一方、借入残高が残る期間が長くなり、支払う利息は増えます。
そのため、15万円を年18%で借りた場合、返済期間によって負担額は以下のように変わります。
| 返済期間 | 毎月の返済額 | 返済総額 | 利息総額 |
|---|---|---|---|
| 6か月 | 約26,329円 | 約157,973円 | 約7,973円 |
| 12か月 | 約13,752円 | 約165,024円 | 約15,024円 |
| 24か月 | 約7,489円 | 約179,727円 | 約29,727円 |
※15万円を年18%、元利均等返済、追加借入なしで返済した場合の概算です。実際の返済額は、借入日数や返済方式、各社の端数処理などによって異なります。
返済期間を6か月から24か月へ延ばすと、毎月の返済額は約1万8,800円下がりますが、利息総額は約2万1,700円増えます。
金融庁は、計画的な借入れを行うための確認事項として、次のように案内しています。
計画的な借入れを行うには
多重債務等に陥らないために以下の点等に注意が必要です。
・本当に借入れが必要か。(必要としない借入れは行わない。)
・無理なく確実な返済が可能か。(借入れ前に毎月の返済額等を計算してみる。)
・契約内容を理解できたか。(契約前には必ず契約書の金利や手数料の額又は契約内容をよく確認してください。また、契約書はトラブル防止のために必ず保管してください。)
借入前に毎月の返済額を計算し、家賃や生活費、既存のローン返済を差し引いても継続して支払えるか確認することが重要です。
15万円借りる際の審査なしに関するよくある質問
15万円というまとまった金額を審査なしで借りたいと考える際、多くの方が共通の疑問や不安を抱えています。
- 審査なしで15万を貸してくれる貸金業者はない?
- 超絶ブラックでも即日融資できるアプリはある?
- 個人間融資で15万円借りても大丈夫?
- 審査が甘い中小消費者金融なら無職でも借りられる?
特に、過去の金融事故や現在の収入状況に不安がある方ほど、ネット上の不確かな情報に惑わされやすい傾向があります。
例えば、SNSや匿名掲示板で見かけた甘い誘い文句を信じてしまい、深刻なトラブルに巻き込まれるケースは後を絶ちません。
審査なしで15万を貸してくれる貸金業者はない?
正規の金融機関から審査なしで15万円を借りることは絶対に不可能です。
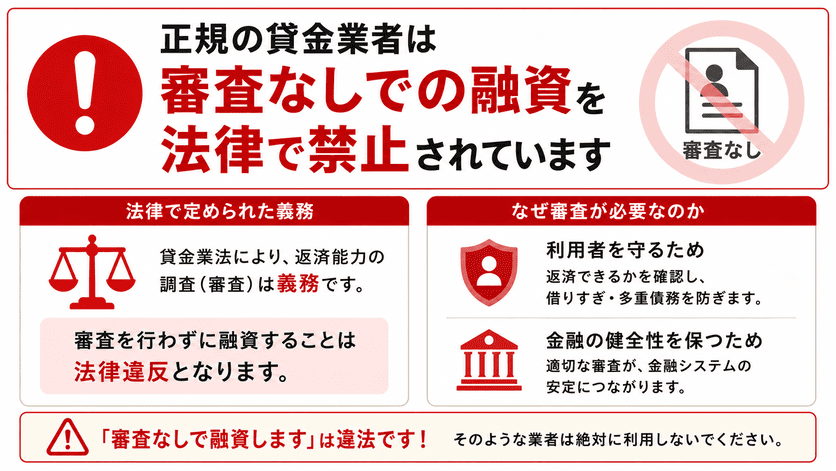
貸金業法という法律により、お金を貸す側は利用者の返済能力を調査することが厳格に義務付けられています。
実際に、消費者金融や銀行は信用情報機関を通じて、申込者の収入や他社からの借入状況を必ず確認する仕組みが設けられています。
例えば、毎月の収入が不安定な状態であっても、無理のない返済計画を立てられる範囲内で適切な限度額が設定されます。
超絶ブラックでも即日融資で15万円借りられるアプリはある?
過去に深刻な金融事故を起こした状態でも、審査なしで即日融資を受けられるアプリは存在しません。
仮に広告などで誰でも即日15万円融資と謳うアプリがあったとしても、それは実態のない闇金や詐欺業者と言えるでしょう。
アプリをインストールしただけで個人情報やスマートフォンの連絡先データを抜き取られ、悪用される危険性も潜んでいます。
また、抜き取られた情報をもとに、家族や職場にまで脅迫まがいの連絡がいく事態に発展しかねません。
怪しいアプリには絶対に手を出さず、まずは信用情報機関にご自身の状態を開示請求して正確な状況を把握してください。
知恵袋で紹介されている個人間融資で15万円借りても大丈夫?
個人を装っていても、その実態は法外な利息を請求する悪徳業者であることがほとんどであるため、非常に危険と言えます。
実際に、最初は親身に相談に乗ってくれても、いざお金を借りた途端に態度が急変するトラブルが多発しています。
例えば、期日通りに返済しようとしても振込先の口座を教えず、わざと延滞させて高額な遅延損害金を請求されるような手口です。
さらには、保証金名目で先にお金を振り込ませたり、身分証明書の画像だけを騙し取られたりする詐欺被害も報告されています。
個人間融資は犯罪に巻き込まれる入り口となりますので、どれほどお金に困っていても絶対に連絡を取らないようにしましょう。
審査が甘い中小消費者金融なら無職でも15万円借りられる?
独自の審査基準を持つ中小消費者金融であっても、現在無職の方が15万円を借りることはできません。
例えば、過去の借入履歴に問題がない方であっても、現在仕事をしておらず収入がゼロの状態では返済能力がないと判断されます。
もし無職でも15万円貸すと謳う業者がいた場合、それは正規の貸金業者ではなく違法な闇金であると断定できます。
もちろん、アルバイトやパートなどで毎月決まった収入があれば、中小消費者金融の審査に通る可能性は十分にあります。
現在無職でお金に困っている場合は、借入ではなく生活困窮者自立支援制度などの公的な支援窓口に相談することをおすすめします。
まとめ:15万借りる方法は状況によって審査なしで借入できる方法もある
たとえば、すでにクレジットカードのキャッシング枠が設定されている場合は、利用可能額の範囲内で新たな申込審査を受けずに借入できる可能性があります。
また、解約返戻金のある生命保険に加入している方は契約者貸付制度、ゆうちょ銀行に対象となる定額貯金・定期貯金がある方は貯金担保自動貸付を利用できる場合があります。
ブランド品や貴金属など価値のある品物を所有している場合は、質屋に品物を預けて資金を用意する方法も選択肢の一つです。
消費者金融などの正規の貸金業者から新たに15万円を借りる場合、審査なしで借りることはできません。
貸金業者は申込者の返済能力を確認したうえで融資を行う必要があるためです。
そのため、「審査なしで誰でも15万円借りられる」「ブラックでも必ず即日融資」といった業者を安易に利用するのではなく、自分の状況に合わせて安全な方法を選ぶことが大切です。
15万円を用意する方法の選び方
- キャッシング枠が設定されている
→ クレジットカードのキャッシング - 解約返戻金のある保険に加入している
→ 契約者貸付制度 - 対象となる定額・定期貯金がある
→ 貯金担保自動貸付 - 価値のある品物を所有している
→ 質屋 - 安定した収入があり借入を希望している
→ 正規の消費者金融を検討 - 生活費そのものに困っている
→ 公的支援制度や相談窓口を確認
15万円が必要だからと焦って借入先を探すのではなく、必要な金額・用意したい時期・返済できる金額を整理したうえで、自分に合った方法を選択しましょう。